
Subvention
L’aide au carburant pour les entreprises du bâtiment et des travaux publics est prolongée
Publié le 11 mai 2026 - Mise à jour le 05 octobre 2026 - Entreprendre Service Public / Direction de l'information légale et administrative (Premier ministre)
Les entreprises du secteur du bâtiment et des travaux publics utilisant du gazole non routier peuvent solliciter une aide exceptionnelle. Cette mesure a été mise en place en mai 2026 suite à la hausse des prix du carburant dans le contexte de la guerre au Moyen-Orient. Le bénéfice de cette mesure est reconduit pour le mois d’octobre.
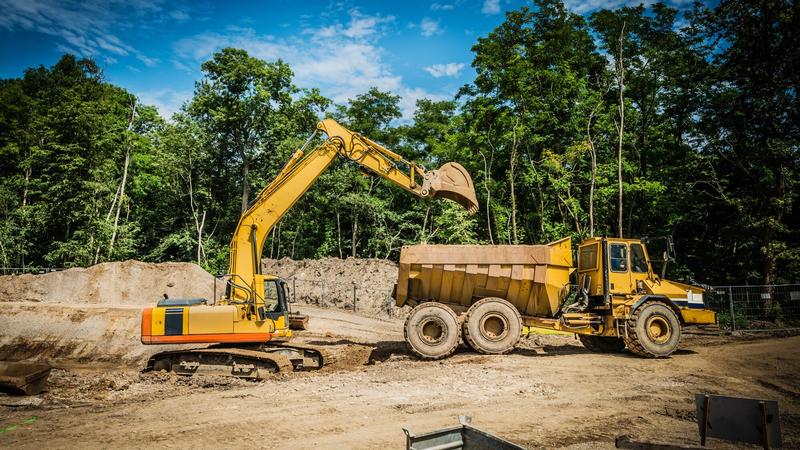
Suite à la hausse des prix du carburant, une aide visant à réduire le coût du gazole a été mise en place. Elle concerne les entreprises du secteur du bâtiment et des travaux publics ne dépassant pas les 50 salariés (pour le litre de gazole non routier facturé en mai, cette aide était limitée aux entreprises de moins de 20 salariés). Le chiffre d’affaires annuel doit être inférieur à 50 millions d’euros et le total de bilan ne doit pas excéder 43 millions d’euros pour ces entreprises. Elles ne doivent pas non plus avoir de dettes fiscales impayées supérieures à 1 500 €.
Cette subvention est d’un montant de 20 centimes d’euros par litre de gazole non routier. Celui-ci doit avoir été facturé au cours du mois de septembre ou du mois d’octobre 2026. Cette aide est limitée à 4 000 € par entreprise.
Afin de pouvoir en bénéficier, les entreprises doivent réaliser une demande d’aide financière par formulaire sur le site impots.gouv.fr.
Cette demande d’aide doit être déposée :
- Pour le mois de septembre entre le 1er et le 31 octobre 2026 inclus
- Pour le mois d'octobre entre le 2 et le 30 novembre 2026 inclus.
À noter
Si l’aide accordée au cours d’un mois est supérieure à 600 €, elle devra être intégralement restituée si l’excédent brut d’exploitation (EBE): titleContent calculé pour l'exercice fiscal au cours duquel elle est accordée remplit les 2 conditions suivantes :
- L’excédent brut d’exploitation est positif.
- Il est supérieur ou égal à 98 % de celui de l’exercice fiscal précédent.